 Onlinebrückenkurs Mathematik
Kapitel 11 Sprechweisen der Statistik
Abschnitt 11.2 Häufigkeitsverteilungen und Prozentrechnung11.2.4 Stetige Verzinsung
Der Ausdruck mit lässt sich in Abhängigkeit von auch auffassen als Abbildung
Eine Abbildung nennt man eine reelle Zahlenfolge. Die Paare für lassen sich interpretieren als Punkte in der euklidischen Ebene. Im folgenden Bild ist die Folge in diesem Sinn als Punktfolge in der euklidischen Ebene dargestellt:
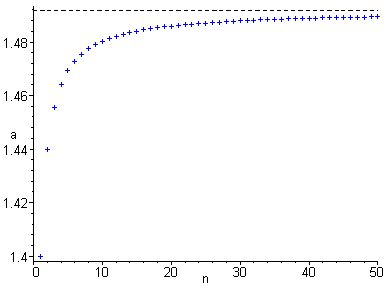
An diesem Bild erkennt man zwei Eigenschaften dieser Folge:
- Die Folge , , ist monoton wachsend, d.h. aus folgt für .
- Die Folge nähert sich für wachsende beliebig genau einem Wert an. Diese Zahl nennt man den Grenzwert der Folge und man schreibt
vollständig eingeführt.
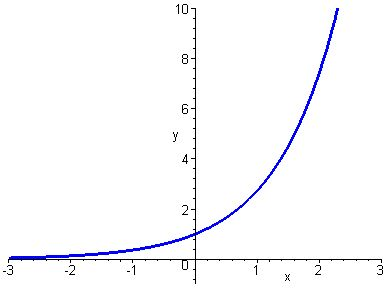
Dort wird die folgende Aussage gezeigt:
Info 11.2.18
Für beliebiges gilt
Für ergibt dieser Grenzwert die Eulersche Zahl, benannt nach dem Schweizer Mathematiker Leonhard Euler (1707 - 1783):
Man kann zeigen (schwierig), dass die Eulersche Zahl eine irrationale Zahl ist und sich daher nicht als Bruch schreiben lässt.
Die Exponentialfunktion erfüllt die Potenzgesetze für beliebige reelle Zahlen als Exponenten:
- für .
- für .
Mit Hilfe der Exponentialfunktion und dem Zusammenhang mit der Folge kann man Informationen über den Verzinsungsvorgang erhalten wenn die Anzahl der Zeitpunkte sehr groß wird: Das Kapital wird jährlich mit einem Faktor multipliziert, wenn die Zinsen mit der Rate dem Anfangskapital an verschiedenen Zeitpunkten des Jahres gutgeschrieben werden. Nach Jahren, , ist das Kapital angewachsen auf
Für ergibt sich der Grenzwert
Bei wachsendem werden die Zinsen immer häufiger gutgeschrieben:
Beispiel 11.2.20
Ein Guthaben von EUR wird auf einem Konto bei einem jährlichen Zinssatz von und stetiger Verzinsung angelegt. Nach Jahren ergibt sich dann ein Guthaben von
